
Mua bán 3 bên (Triangular Trade) là mô hình kinh doanh phổ biến giúp doanh nghiệp tối ưu hóa nguồn hàng và lợi nhuận trên toàn cầu. Tuy nhiên, việc 'hàng đi một đường, tiền đi một nẻo' và chứng từ đi theo hướng khác thường khiến các doanh nghiệp đau đầu khi đối mặt với cơ quan hải quan. Làm sao để bộ chứng từ hợp lệ? Cách xử lý vận đơn Switch Bill như thế nào để bảo mật thông tin nhà cung cấp? Bài viết này, ACC Vũng Tàu sẽ hướng dẫn chi tiết thủ tục hải quan mua bán 3 bên theo đúng quy định pháp luật hiện hành.

1. Mua bán 3 bên trong xuất nhập khẩu là gì?
Mua bán 3 bên, hay còn gọi là thương mại tam giác, là hình thức giao dịch thương mại quốc tế phức tạp với sự tham gia của ba bên: bên sản xuất (A) cung cấp hàng hóa, bên trung gian (B) đóng vai trò kết nối và xử lý chứng từ, và bên mua cuối (C) nhận hàng hóa để phân phối hoặc sử dụng.
Trong mô hình này, luồng hàng hóa thường đi trực tiếp từ A đến C, nhưng chứng từ và thanh toán đi qua B để bảo mật thông tin và tối ưu hóa chi phí. Điều này khác biệt so với mua bán thông thường hai bên, đòi hỏi sự khớp nối chặt chẽ giữa các bộ chứng từ để tuân thủ thủ tục hải quan mua bán 3 bên.
Theo Luật Hải quan 2014, mô hình này được công nhận trong các giao dịch xuất nhập khẩu, nhưng doanh nghiệp cần đảm bảo tính minh bạch để tránh rủi ro kiểm tra sau thông quan theo Nghị định 08/2015/NĐ-CP (sửa đổi bởi Nghị định 59/2018/NĐ-CP).
2. Các mô hình mua bán 3 bên phổ biến hiện nay

Hiện nay, mua bán 3 bên được áp dụng linh hoạt trong xuất nhập khẩu, với hai mô hình chính sau.
2.1. Giao dịch 3 bên có sự tham gia của trung gian nước ngoài
Trong mô hình này, bên trung gian (B) thường là công ty thương mại ở quốc gia thứ ba, ký hợp đồng riêng với bên sản xuất (A) và bên mua cuối (C). Hàng hóa di chuyển trực tiếp từ A đến C, nhưng hóa đơn thương mại và vận đơn được xử lý qua B để bảo mật nguồn cung. Quy trình này phổ biến trong thương mại tam giác, giúp bên C tiếp cận nguồn hàng giá tốt mà không lộ thông tin nhà cung cấp.
2.2. Giao dịch mua bán 3 bên tại chỗ (Xuất nhập khẩu tại chỗ)
Đây là hình thức xuất nhập khẩu tại chỗ theo Thông tư 38/2015/TT-BTC (sửa đổi bởi Thông tư 39/2018/TT-BTC), nơi hàng hóa không rời khỏi lãnh thổ Việt Nam nhưng thay đổi chủ sở hữu giữa các bên trong nước hoặc liên quan đến đối tác nước ngoài. Thủ tục hải quan được thực hiện tại cửa khẩu hoặc kho ngoại quan, tập trung vào việc khai báo giá trị giao dịch và chứng từ để tính thuế.
3. Quy trình làm thủ tục hải quan mua bán 3 bên chi tiết
Để thực hiện thủ tục hải quan mua bán 3 bên một cách suôn sẻ, doanh nghiệp cần tuân thủ quy trình theo Luật Hải quan 2014 và các văn bản hướng dẫn liên quan. Dưới đây là các bước chi tiết.
Bước 1: Chuẩn bị bộ chứng từ (Invoice, Packing List, Contract)
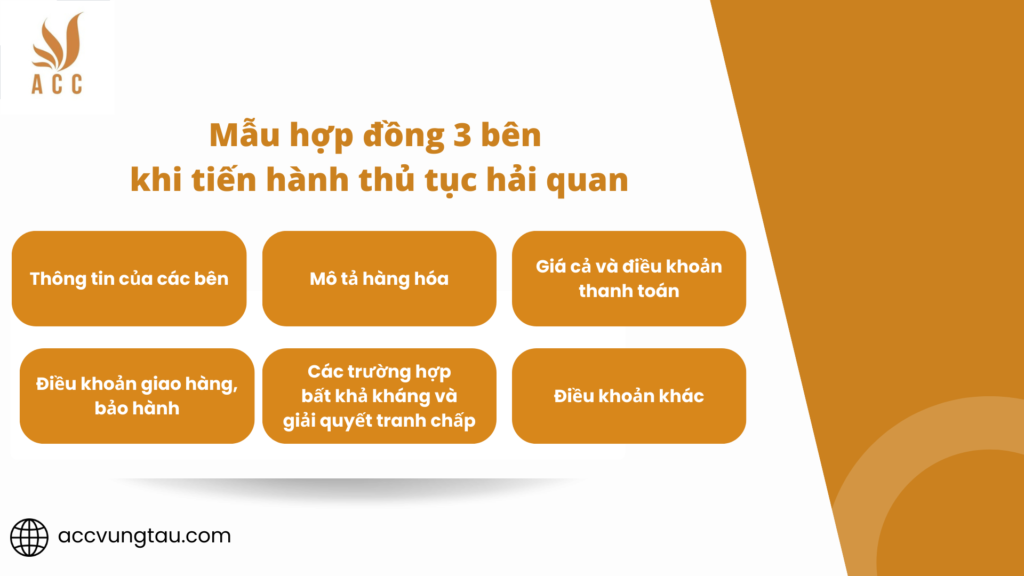
Bắt đầu bằng việc lập hợp đồng ngoại thương giữa bên trung gian (B) và bên mua cuối (C), kèm hóa đơn thương mại (Commercial Invoice) do B phát hành, ghi rõ trị giá giao dịch. Phiếu đóng gói (Packing List) phải khớp với số lượng thực tế từ bên sản xuất (A). Các chứng từ này cần được chuẩn bị đầy đủ để nộp cho hải quan, tránh sai sót dẫn đến kiểm tra bổ sung theo Nghị định 08/2015/NĐ-CP.
Danh sách các chứng từ bắt buộc trong hồ sơ hải quan 3 bên:
- Hợp đồng ngoại thương (Sales Contract): Giữa bên Trung gian và Người mua cuối.
- Hóa đơn thương mại (Commercial Invoice): Invoice do bên Trung gian phát hành cho Người mua cuối.
- Vận đơn (Bill of Lading): Thể hiện đúng luồng đi của hàng hóa.
- Phiếu đóng gói (Packing List): Phải khớp với số lượng thực tế hàng đi từ kho nhà sản xuất.
- Giấy chứng nhận xuất xứ (C/O): Lưu ý quy định về "Third Party Invoicing" (Hóa đơn bên thứ 3) trên C/O.
Bước 2: Xử lý vận đơn (B/L) và vận đơn đổi (Switch Bill)
Vận đơn gốc (B/L) thể hiện luồng hàng từ A đến C, nhưng để bảo mật, bên trung gian thường yêu cầu hãng tàu cấp Switch Bill of Lading, thay đổi thông tin người gửi hàng từ A sang B. Quy trình này phải tuân thủ Thông tư 38/2015/TT-BTC, đảm bảo vận đơn khớp với hóa đơn thương mại để tránh từ chối thông quan.
Bước 3: Khai báo tờ khai hải quan trên hệ thống ECUS/VNACCS
Bên nhập khẩu (C) khai báo tờ khai trên hệ thống VNACCS theo Thông tư 39/2018/TT-BTC, ghi rõ thông tin người xuất khẩu (thường là B) và người nhập khẩu (C). Sau khai báo, nộp hồ sơ điện tử, chờ kiểm tra và nộp thuế trước khi thông quan. Nếu phát hiện sai sót, có thể bị kiểm tra sau thông quan siết chặt hơn từ năm 2026.
4. Quy định về thuế GTGT và hóa đơn đối với giao dịch 3 bên
Theo Luật Thuế giá trị gia tăng (sửa đổi), giao dịch 3 bên áp dụng thuế suất 0% cho hàng hóa xuất khẩu và dịch vụ logistics liên quan, miễn là chứng từ chứng minh luồng hàng hóa và thanh toán rõ ràng.
Hóa đơn thương mại từ bên trung gian (B) là cơ sở tính thuế GTGT đầu vào cho bên mua (C), tránh truy thu nếu không khớp với vận đơn. Doanh nghiệp cần lưu trữ đầy đủ để khấu trừ thuế theo quy định hiện hành.
>>> Xem thêm về Hướng dẫn chuẩn bị các giấy tờ liên quan đến xuất nhập khẩu tại ACC Vũng Tàu để có thêm nhiều thông tin bổ ích
5. Những rủi ro thường gặp và cách phòng tránh khi làm thủ tục 3 bên
Các rủi ro phổ biến bao gồm sai sót chứng từ dẫn đến từ chối C/O, chậm thông quan do kiểm tra giá khai báo, hoặc tranh chấp thanh toán giữa các bên. Để phòng tránh, doanh nghiệp nên sử dụng hợp đồng rõ ràng, kiểm tra chéo chứng từ trước khi khai báo, và tham khảo tư vấn pháp lý để tuân thủ Thông tư 38/2015/TT-BTC. Ngoài ra, rủi ro mất mát hàng hóa có thể giảm bằng bảo hiểm vận chuyển đầy đủ.
6. Cập nhật quy định pháp lý mới nhất về thương mại quốc tế
Khung pháp lý cốt lõi cho thủ tục hải quan mua bán 3 bên bao gồm Luật Hải quan 2014, Nghị định 08/2015/NĐ-CP (sửa đổi bởi Nghị định 59/2018/NĐ-CP), và Thông tư 38/2015/TT-BTC (sửa đổi bởi Thông tư 39/2018/TT-BTC).
Từ năm 2026, kiểm tra sau thông quan sẽ siết chặt giá khai báo đối với lô hàng 3 bên. Về C/O theo Incoterms 2020 (cập nhật 2026), phải tích đúng ô số 7 và 13 trên form E hoặc D cho "Third Party Invoicing"; nếu không, C/O bị bác và áp thuế MFN.
>>> Xem thêm về Mẫu hợp đồng 3 bên trong xuất nhập khẩu mới nhất tại ACC Vũng Tàu để có thêm nhiều thông tin bổ ích
7. Câu hỏi thường gặp
Tại sao phải sử dụng Switch Bill trong mua bán 3 bên?
Để bên Trung gian (B) giấu thông tin Nhà sản xuất (A) với Người mua cuối (C), tránh việc họ làm việc trực tiếp với nhau trong tương lai.
Thuế suất nhập khẩu trong giao dịch 3 bên tính theo hóa đơn nào?
Tính dựa trên trị giá giao dịch trên hóa đơn mà Người mua cuối (C) thanh toán cho bên Trung gian (B), kèm theo các chi phí điều chỉnh (nếu có).
Tờ khai hải quan có cần thể hiện tên của cả 3 bên không?
Trên tờ khai hải quan VNACCS, quan trọng nhất là thông tin Người xuất khẩu và Người nhập khẩu. Thông tin bên trung gian thường được thể hiện ở phần ghi chú hoặc trên hóa đơn đính kèm.
Việc tuân thủ thủ tục hải quan mua bán 3 bên là yếu tố then chốt giúp doanh nghiệp hoạt động hiệu quả trong lĩnh vực thương mại quốc tế. ACC Vũng Tàu hy vọng độc giả sẽ có thêm thông tin hữu ích qua bài viết này.
Để lại một bình luận